Stellt ein Arbeitgeber seinem Mitarbeiter Kleidung, kann das grundsätzlich als Gehaltsnebenleistung und steuerpflichtiger Arbeitslohn in Form eines geldwerten Vorteils betrachtet werden. Überlässt er ihm aber unentgeltlich oder verbilligt Bekleidung, die typisch für den ausgeübten Beruf ist, ist diese nach § 3 Nr. 31 Einkommensteuergesetz (EStG) sogar steuerfrei und die Versteuerung als sogenannter Sachbezug ausgeschlossen. Vergleichbar dazu ist die Anschaffung der Kleidung durch den Arbeitnehmer selbst: Hier sind die Ausgaben als Werbungskosten abziehbar, wenn es sich um typische Berufskleidung handelt (§ 9 Abs. 1 Nr. 6 EStG).
Gretchenfrage: Was ist typisch?
Um Konflikte mit dem Finanzamt zu vermeiden, ist zu klären, was typische Berufskleidung ist. Zahlreiche Urteile und Stellungnahmen der Finanzverwaltung können als Orientierungshilfe dienen.
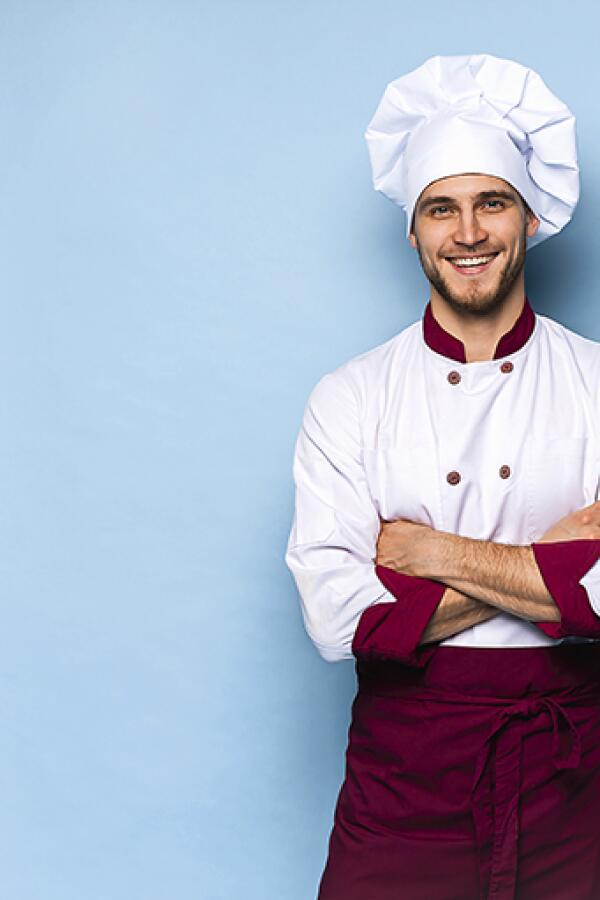
Als typische Berufskleidung anerkannt werden etwa Kleidungsstücke, die als Arbeitsschutzkleidung auf die jeweils ausgeübte Berufstätigkeit zugeschnitten sind, beispielsweise Warnwesten, Helme, Handschuhe und Sicherheitsschuhe. Auch eine uniformartige Beschaffenheit wie etwa eine Polizeiuniform oder eine dauerhaft angebrachte Kennzeichnung durch ein Firmen-emblem stellen objektiv eine berufliche Funktion dar und erfüllen die Voraussetzung der typischen Arbeitskleidung. Wichtiges Kriterium bei der Beurteilung: Die private Nutzung muss so gut wie ausgeschlossen sein.
Sofern bürgerliche Kleidung vom Arbeitgeber überlassen wird, um damit ein homogenes Erscheinungsbild aller Mitarbeiter und eine bessere Erkennbarkeit für Kunden sicherzustellen, liegt überwiegend ein eigenbetriebliches Interesse des Arbeitgebers vor. Der Gegenwert ist deshalb laut eines Urteils des Bundesfinanzhofs (BFH) (VI R 21/05) nicht zu versteuern. Dies ist beispielsweise bei bestimmten Bäckerei- oder Lebensmittelketten der Fall.
Private Nutzbarkeit macht die Sache problematisch
Bei der Kleidung darf es sich allerdings nicht um ausgesprochen hochwertige handeln. Es muss niedrigpreisige Normalkleidung sein. Diese Vorgabe ist zum Beispiel nicht erfüllt, wenn ein Unternehmen die Mitglieder der Geschäftsleitung zu Repräsentationszwecken mit feinstem Zwirn aus der neuesten Kollektion ausstattet. Nach einem BFH-Urteil (VI R 60/02) liegt hier keine typische Arbeitskleidung vor.
Auch die Schuhe einer Schuhverkäuferin, die Anzüge eines Rechtsanwalts und der verpflichtend zu tragende Trachtenanzug des Geschäftsführers eines bayerischen Lokals, sind bisher nicht als typische Berufskleidung anerkannt. Der BFH begründete die Entscheidungen jeweils mit dem Argument, dass die private Nutzung als bürgerliche Kleidung nicht ausgeschlossen sei.
Da die Abgrenzung nicht immer eindeutig ist, wurden bereits in einer Vielzahl von Fällen die Gerichte bemüht, eine Entscheidung zu treffen, ob typische Arbeitskleidung vorliegt oder nicht. Im Zweifel können ein Unternehmen oder seine Mitarbeiter den Nachweis des beruflichen Zwecks leichter erbringen, wenn die Arbeitskleidung in einem Laden für Berufsbedarf und nicht in einem Kaufhaus oder einem herkömmlichen Bekleidungsgeschäft gekauft wird.
Text: Claudio Schmitt, Bansbach GmbH
Bild: Adobe Stock,opolja