»Wirtschaftspolitik mitgestalten«
Neun Ausschüsse mit zusammen rund 300 ehrenamtlichen Mitgliedern arbeiten der Vollversammlung und der Geschäftsführung der IHK zu. In einer Interviewserie befragen wir die jeweiligen...
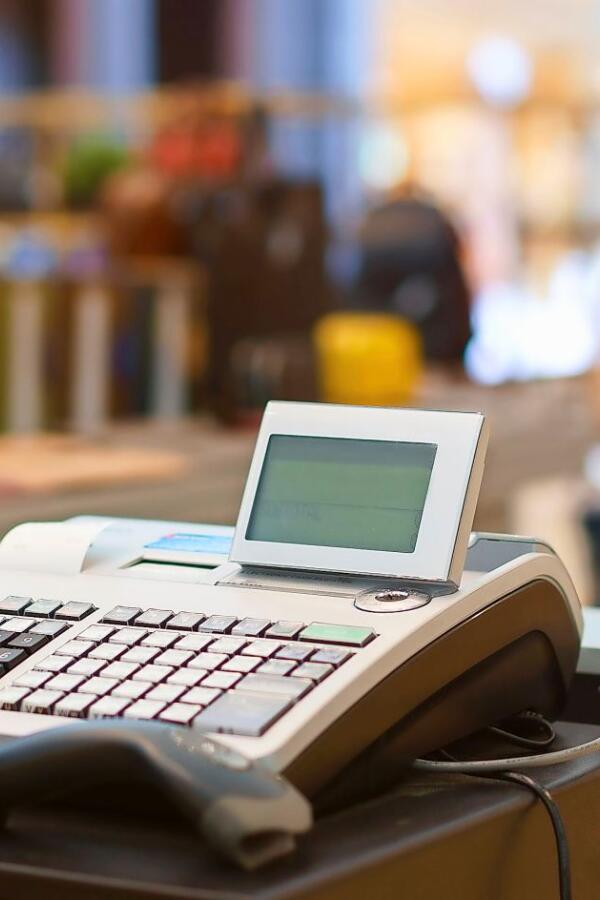
Seit 2018 besteht das sogenannte Kassengesetz. Die Anforderungen an elektronische Registrierkassen wachsen seither jährlich und stellen Betriebe immer wieder vor neue Herausforderungen. Die Finanzverwaltung legt derzeit einen ihrer Betriebsprüfungsschwerpunkte auf die Überprüfung von Registrierkassen, computergestützte Kassensysteme und den ordnungsgemäßen Einsatz des elektronischen Aufzeichnungssystems. Darüber hinaus werden auch die offenen Ladenkassen vermehrt auf Kassensturzfähigkeit geprüft. Besonders betroffen sind hiervon bargeldintensive Betriebe wie der Einzelhandel und das Gastronomiegewerbe.
Derzeit beschäftigt die Gesetzesneuerung aus dem Jahr 2018 noch immer die Unternehmer und Finanzämter. Dies war jedoch für den Fiskus kein Hindernis, mit Wirkung zum 1. Januar dieses Jahres weitere Anforderungen für elektronische Registrierkassen aufzunehmen, die Betriebsinhaber fortan zwingend beachten müssen, um Reibungen mit dem Finanzamt zu vermeiden. Sollte eine Registrierkasse nicht den aktuellen steuerlichen Anforderungen innerhalb einer Betriebsprüfung genügen, so eröffnet dies unter Umständen für den Finanzbeamten den Weg zur Hinzuschätzung von Umsätzen sowie die Einleitung eines Bußgeld- beziehungsweise Strafverfahrens.
Kassenausstattung
Einige Betriebe arbeiten noch immer mit offenen Ladenkassen, sogenannten Schubladenkassen. Unverändert gilt weiterhin, dass keine Verpflichtung besteht, eine elektronische Registrierkasse beziehungsweise PC-Kasse zu verwenden. Diejenigen Unternehmen, die sich für den Einsatz einer elektronischen Registrierkasse entscheiden, müssen die Kasse mit einer zertifizierten technischen Sicherheitseinrichtung (tSE) nachrüsten oder neue Kassen anschaffen, die eine solche Sicherheitseinrichtung ab 1. Januar 2020 aufweisen. Durch die zertifizierte technische Sicherheitseinrichtung soll die nachträgliche Manipulation oder Löschung von Kassenumsätzen nicht mehr möglich sein. Da jedoch ein Engpass an zertifizierten technischen Sicherheitseinrichtungen bis zum 1. Januar bestand, wurde eine weitere Übergangsfrist bis zum 30. September dieses Jahres eingeführt. Bis zu diesem Datum kommt es zu keiner Beanstandung durch die Finanzverwaltung, wenn eine elektronische Registrierkasse ohne tSE verwendet wird.
Eine weitere Übergangsregelung trat ab dem 1. Januar 2020 für die Kategorie der nicht aufrüstbaren Registrierkassen ein. Sollten die nicht aufrüstbaren Kassen im Zeitraum vom 25. November 2010 bis 31. Dezember 2019 erworben worden sein und den Anforderungen vom 1. Januar 2017 genügen, so dürfen diese noch bis zum 31. Dezember 2022 im Betrieb eingesetzt werden.
Bonausgabepflicht
Der Gesetzgeber hat mit Wirkung zum 1. Januar 2020 die Belegausgabepflicht für Betriebe eingeführt. Diese gilt für Betriebe, die eine elektronische Registrierkasse verwenden. Jeder Unternehmer ist nun verpflichtet, seinem Kunden einen Kassenbon unmittelbar nach Abschluss eines Kaufvorgangs auszuhändigen. Dies untermauert den Grundsatz: Keine Buchung ohne Beleg.
Die Bonerteilung wird derzeit vermehrt von Finanzbeamten in den Innenstädten mittels Testkäufen kontrolliert und bei einem Verstoß durch ein Bußgeld sanktioniert. In besonderen Fällen kann ein Antrag auf Befreiung von der Belegausgabepflicht beim Finanzamt gestellt werden. Hierbei kommt es zu einer Einzelfallbeurteilung durch das zuständige Finanzamt.
Kassen-Nachschau
Seit Jahresbeginn kann ohne jegliche vorherige Ankündigung ein Amtsträger während der üblichen Geschäftszeiten die Räumlichkeiten des Betriebs aufsuchen und die Kassensysteme sowie Aufzeichnungen überprüfen. Häufig kommt es im Vorfeld zu Testkäufen, bei denen sich der Beamte von der ordnungsgemäßen Kassenbedienung sowie der Bonausgabe überzeugt. Die Betriebsprüfer können in dieser unangekündigten Kassennachschau den uneingeschränkten Datenzugriff sowie eine Verfahrensanweisung verlangen. Sollte der Beamte Mängel bei den Kassenaufzeichnungen beziehungsweise -buchungen feststellen, so kann er ohne vorherige Prüfungsanordnung unmittelbar zu einer Außenprüfung übergehen.
Meldepflicht für elektronische Kassen
Steuerpflichtige müssen seit dem 1. Januar 2020 die Anzahl ihrer eingesetzten elektronischen Registrierkassen unter Angabe der Zertifizierungsnummer bei den Finanzbehörden anzeigen. Die Meldung soll über einen amtlichen Vordruck sowie ein elektronisches Meldeverfahren umgesetzt werden. Da hierzu derzeit noch keine elektronischen Übermittlungsmöglichkeiten von der Finanzverwaltung zur Verfügung gestellt werden, ist diese Meldepflicht derzeit ausgesetzt.
Text: AE
Bild: Big Face – Fotolia
Alexander Eggert
Telefon: 07531 2860-197
Mail: alexander.eggert@konstanz.ihk.de
Neun Ausschüsse mit zusammen rund 300 ehrenamtlichen Mitgliedern arbeiten der Vollversammlung und der Geschäftsführung der IHK zu. In einer Interviewserie befragen wir die jeweiligen...
Die Bundesregierung hat angesichts der Coronapandemie die Kriterien für Kurzarbeit gelockert. Was sich alles geändert hat und wie Kurzarbeit beantragt werden kann, darüber spricht...
Kleine und mittelständische Betriebe haben meist einen anderen Informationsbedarf als große Unternehmen. Kleine Tipps können deshalb schon einen großen Nutzen bringen. Auf dieser Doppelseite...
Nach drei ganz schwachen Jahren wächst die Hoffnung auf einen zarten Aufschwung. Das belegen diverse Umfragen, die steigende Kreditnachfrage bei...
„Wir hängen fest in einer Talsohle“, sagte der Stellvertretende IHK-Hauptgeschäftsführer Alwin Wagner bei der Vorstellung des Konjunkturberichts zum Frühsommer 2024...