- Stellt das Unternehmen seinem Mitarbeiter ein (Leasing-)Fahrzeug auch für die private Nutzung zur Verfügung, führt dies grundsätzlich zu steuerpflichtigem Arbeitslohn und der Sachbezug wird in der Regel nach der Ein-Prozent-Methode berechnet. Für Elektrofahrzeuge ist das seit dem 1. Januar 2020 günstiger: E-Autos mit einem Bruttolistenpreis bis 60.000 Euro werden monatlich nur noch mit 0,25 Prozent versteuert, sofern das Fahrzeug nach dem 1. Januar 2019 angeschafft oder geleast wurde. Bei teureren Elektro- und bestimmten Hybridfahrzeugen beträgt die Bemessungsgrundlage monatlich 0,5 Prozent. Begünstigt sind auch Hybridfahrzeuge, deren CO2-Emission höchstens 50 Gramm je gefahrenem Kilometer beträgt oder die eine Elektroreichweite von mindestens 40 Kilometer haben. Für Anschaffungen nach dem 31. Dezember 2021 müssen das 60 Kilometer sein.
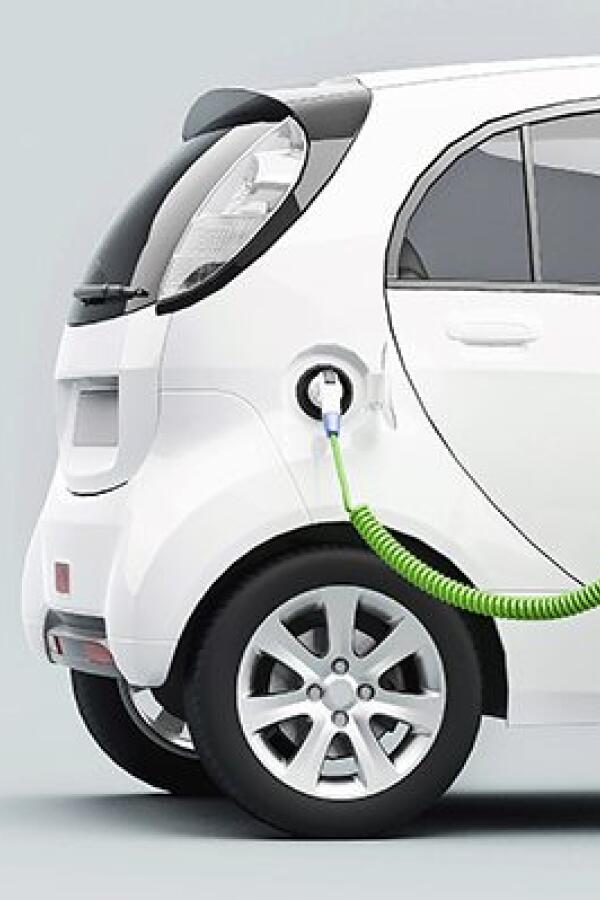
- Das kostenlose oder verbilligte Aufladen eines Elektro- oder Hybridfahrzeugs im Betrieb ist steuerfrei. Dies gilt neben dem Dienstwagen auch für private Fahrzeuge.
- Wenn der Arbeitgeber seinem Mitarbeiter betriebliche Ladevorrichtungen zeitweise zur privaten Nutzung überlässt, ist dies steuerbefreit. Aber: Der über diese Ladevorrichtung bezogene Strom fällt nicht unter die Befreiung.
- Wird eine Ladevorrichtung zusätzlich zum Arbeitslohn kostenlos oder verbilligt übereignet, kann die Lohnbesteuerung unter bestimmten Voraussetzungen pauschal mit 25 Prozent erfolgen.
- Werden vom Unternehmen Stromkosten erstattet, die vom Arbeitnehmer für das Aufladen eines Dienstwagens selbst getragen wurden, stellt die Erstattung innerhalb bestimmter Pauschalen einen steuerfreien Auslagenersatz dar. Erstattet das Unternehmen dagegen Stromkosten, die dem Mitarbeiter für sein privates Elektro- oder Hybridelektrofahrzeug entstanden sind, zählt dies als steuerpflichtiger Arbeitslohn.
Text: Claudio Schmitt, Bansbach GmbH
Bild: Adobe Stock