Doppelt fraglich
Der Nationalrat und der Ständerat der Schweiz haben sich dafür ausgesprochen, die 300-Franken-Freigrenze bei der Einfuhrumsatzsteuer auf 50 Schweizer Franken zu senken. Der Bundesrat muss...
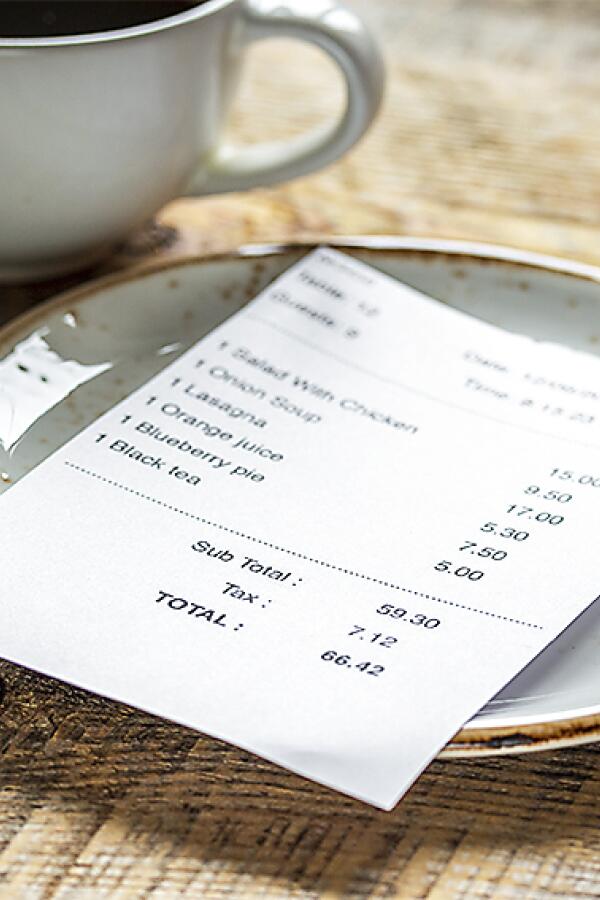
Grundsätzlich gilt nach wie vor: Der Abzug von 70 Prozent der Bewirtungskosten erfordert laut Einkommensteuergesetz einen schriftlichen Nachweis über Ort, Tag, Teilnehmer, Anlass der Bewirtung und die Höhe der Aufwendungen. Der Nachweis muss zeitnah angefertigt und unterschrieben werden. Dazu wird in der Regel ein formloses Dokument erstellt, ein sogenannter Bewirtungsbeleg als Eigenbeleg. Fand die Bewirtung in einem Restaurant oder ähnlichem statt, ist zum Nachweis die Rechnung über die Bewirtung beizufügen. Sie muss den Anforderungen des Umsatzsteuergesetzes genügen. Bei Kleinbetragsrechnungen mit einem Gesamtbetrag bis zu 250 Euro gelten gewisse Erleichterungen.
Das BMF-Schreiben vom Juni übernimmt im Wesentlichen die inhaltlichen Anforderungen an eine Bewirtungsrechnung. Vollkommen neu gefasst werden im Schreiben aber die Vorgaben an die Erstellung der Bewirtungsrechnungen sowie an digitale oder digitalisierte Bewirtungsrechnungen: Bei Erstellung der Rechnungen durch einen Bewirtungsbetrieb, der ein elektronisches Aufzeichnungssystem mit Kassenfunktion im Sinne der Kassensicherungsverordnung (KassenSichV) verwendet, werden künftig für den Betriebsausgabenabzug nur maschinell erstellte, elektronisch aufgezeichnete und mithilfe einer zertifizierten technischen Sicherheitseinrichtung (TSE) abgesicherte Rechnungen anerkannt. Übergangsweise ist der Betriebsausgabenabzug für bis zum 31. Dezember 2022 ausgestellte Belege unabhängig von den nach der KassenSichV geforderten Angaben zulässig.
Der sogenannte Eigenbeleg kann vom Steuerpflichtigen digital erstellt oder digitalisiert werden. Die Autorisierung erfolgt durch elektronische Unterschrift oder Genehmigung und darf ohne Dokumentation der Änderung nicht nachträglich veränderbar sein.
Die Rechnung des Bewirtungsbetriebs kann digital übermittelt oder nachträglich vom Steuerpflichtigen digitalisiert werden. Ein digitaler Eigenbeleg muss mit der digitalen Bewirtungsrechnung zusammengefügt werden. Eine elektronische Verknüpfung ist zulässig. Für die Digitalisierung sind die Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD) zu beachten.
Unterm Strich bleiben auch nach dem Erscheinen des neuen BMF-Schreibens die Vorgaben durch Gesetzgeber und Finanzverwaltung zur Anerkennung der betrieblichen Bewirtungskosten streng und formalistisch. Unternehmen sollten die Nachweisführung deshalb eng auf die aktuellen gesetzlichen Anforderungen und das neue BMF-Schreiben ausrichten.
Text: Claudio Schmitt, Bansbach GmbH
Bild: 279photo – Adobe Stock
Der Nationalrat und der Ständerat der Schweiz haben sich dafür ausgesprochen, die 300-Franken-Freigrenze bei der Einfuhrumsatzsteuer auf 50 Schweizer Franken zu senken. Der Bundesrat muss...
„Um die Wettbewerbsfähigkeit der Unternehmen in der Region Schwarzwald-Baar-Heuberg zu sichern, sind nachhaltige und praktikable politische Rahmenbedingungen notwendig“, fasste IHK-Präsidentin Birgit Hakenjos die Diskussion...
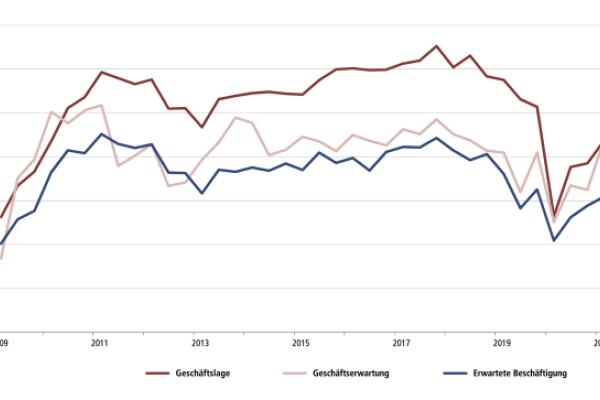
Die vergangenen Monate standen im Zeichen der konjunkturellen Erholung. Insbesondere in jenen Branchen, die von den Maßnahmen zur Eindämmung der Covid-19-Pandemie hart getroffen wurden,...
Der Freiburger Wirtschaftswissenschaftler Bernd Raffelhüschen hält wenig von den aktuellen Rentenreformplänen der Rentenkommission. Sein größter Kritikpunkt: die mangelnde Generationengerechtigkeit.
Deutschlands Rentensystem braucht einen grundlegenden Kurswechsel. Der südbadische CDU-Bundestagsabgeordnete Yannick Bury erklärt, warum für ihn die Vorschläge der Rentenkommission ein...